Descrizione del corso
Prima di iniziare
Livello del percorso: avanzato. Prima di iniziare, verifica di conoscere gli strumenti e il vocabolario indicati nel programma; per le opzioni servono payoff, premio, scadenza e rischio monetario.
Obiettivo del percorso: Specifiche e gestione del rischio per ODAX, Micro-DAX e DAX End-of-Day Options negoziate su Eurex.
Confronta i moduli qui sotto con i corsi che possiedi. Se un argomento è già presente, valuta la profondità e le applicazioni prima di scegliere un altro corso.
Un percorso specialistico sulle opzioni DAX Eurex: contratti, payoff, volatilità, coperture e controllo del rischio.
Cosa imparerai
- ODAX standard, Micro-DAX ODXS e DAX End-of-Day Options ODAP
- Payoff in euro di spread, condor, strangle e strutture a rischio definito
- Coperture di portafoglio, basis risk e trading di volatilità intorno agli eventi BCE
- Rischi specifici delle opzioni giornaliere: gamma, liquidità, fixing e infrastruttura
- Due diligence del broker, margine, sizing e protocollo operativo
Per chi è questo corso
Per chi conosce già call, put e Greche e vuole studiare i derivati DAX. I contratti sono regolati in euro, ma ciò non elimina il rischio economico, valutario indiretto, di liquidità o di perdita.
Struttura
8 moduli, ~28 lezioni, 8 quiz con grafici SVG inline.
Programma del corso
Metodologia e versioni del DAX, VDAX a 30 giorni, correlazioni variabili, fattori e rischio valutario indiretto.
ODAX standard (EUR 5/punto), Micro-DAX ODXS (EUR 1/punto) e DAX End-of-Day Options ODAP: payoff, fixing, liquidità e scelta.
Due diligence del broker, permessi Eurex, dati, costi, ordini combo, margine PRISMA, simulazione e controlli di emergenza.
Iron condor, vertical e strangle: formule di payoff, code, parametri testabili, gestione e significato economico del roll.
Protective put e collar, hedge ratio delta-based, basis e valuta, confronto fra indici, futures e opzioni.
Curva e skew, decisioni BCE, sorpresa rispetto alle attese, straddle, strangle e calendar con dati point-in-time.
Meccanica ODAP, vertical e butterfly, limiti del gamma scalping, infrastruttura e criteri tassativi di no-trade.
Sizing in euro, differenza fra margine e rischio, slippage, weekend, aggregazione di portafoglio, protocollo e fiscalità prudente.
Il docente
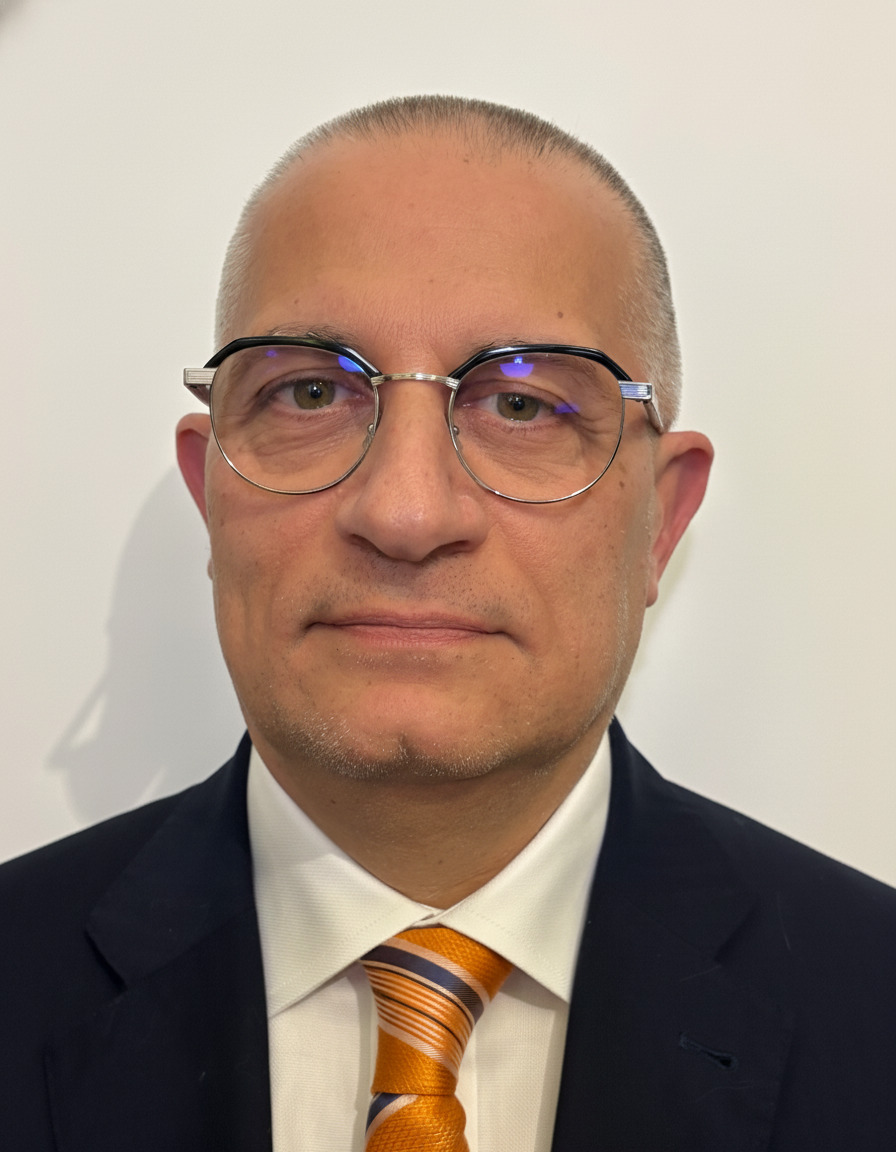
Pierpaolo Marturano
CEO Core Matrix · Contributor Class CNBCAutore di 11 libri sulla finanza, tra cui la trilogia dedicata alle opzioni che rappresenta un punto di riferimento nel panorama italiano. Contributor di Class CNBC con il programma Quantum Space sul quantum computing applicato ai mercati finanziari. Sviluppatore di soluzioni software per il mondo finanziario.
I suoi corsi combinano rigore teorico e applicazione pratica, con sessioni operative su piattaforma Interactive Brokers. Disponibili in aula (Torino, Milano, Roma) e online.
Scopri i libri del docente