
Descrizione del corso
Prima di iniziare
Livello del percorso: avanzato. Prima di iniziare, verifica di conoscere gli strumenti e il vocabolario indicati nel programma; per le opzioni servono payoff, premio, scadenza e rischio monetario.
Obiettivo del percorso: Microstruttura, pricing, hedging, inventario e controlli: comprendere il market making in opzioni con un approccio quantitativo e risk-first.
Confronta i moduli qui sotto con i corsi che possiedi. Se un argomento è già presente, valuta la profondità e le applicazioni prima di scegliere un altro corso.
Il market maker non incassa passivamente lo spread: quota prezzi eseguibili assumendo adverse selection, inventario, gap, model risk e obblighi operativi. Il corso costruisce una lettura professionale dell’intero processo.
Cosa imparerai
- Scomporre spread, queue, adverse selection, fee, hedge e capitale senza confondere quote e profitto
- Costruire un fair value da contratto, forward, dividendi, borrow e superficie, esplicitando il model risk
- Gestire delta hedge discreto, gamma-theta, vega, skew, gap, assignment e basis
- Misurare inventario e P&L con markout, costi, riserve di modello e stress coerenti
- Progettare sistemi fail-safe con limiti pre-trade, kill switch, monitoraggio, audit e business continuity
Per chi è questo corso
Per trader esperti, quant, sviluppatori e responsabili del rischio che conoscono payoff e Greche. È un corso educativo sulla meccanica professionale: non attribuisce lo status di market maker, non sostituisce autorizzazioni, accordi con le venue o procedure di compliance.
Struttura
5 moduli, 18 lezioni, 126 slide e 50 domande. Ogni lezione si apre con un orientamento in linguaggio piano. Rulebook della venue, contratto OCC, MiFID II, RTS applicabili e procedure dell’impresa prevalgono sempre sugli esempi didattici.
Programma del corso
Liquidità, spread, queue, adverse selection, inventario, frammentazione e obblighi di quotazione definiti dal rulebook della venue.
Input contrattuali e di carry, limiti dei modelli, superficie arbitrage-aware, model risk e generazione di quote con size e uncertainty band.
Hedging discreto, gamma-theta, volatilità realizzata, vega e skew, basis, gap, assignment, pin risk e stress di portafoglio.
Inventario multidimensionale, concentrazione, quote e size condizionate dal rischio, markout, attribuzione P&L e validazione dei limiti.
Architettura fail-safe, dati e clock, limiti pre-trade, kill switch, monitoraggio, change management, MiFID II, RTS 6 e regole di market access.
Il docente
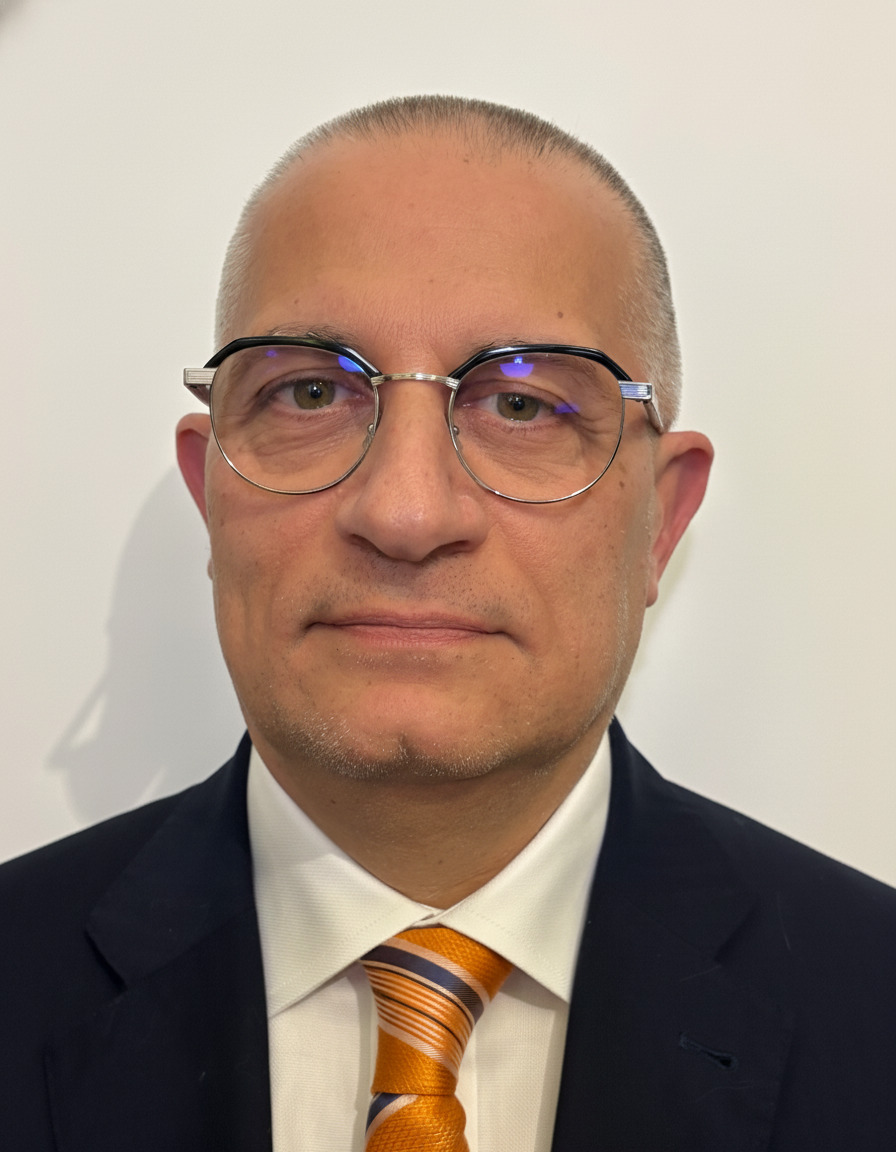
Pierpaolo Marturano
CEO Core Matrix · Contributor Class CNBCAutore di 11 libri sulla finanza, tra cui la trilogia dedicata alle opzioni che rappresenta un punto di riferimento nel panorama italiano. Contributor di Class CNBC con il programma Quantum Space sul quantum computing applicato ai mercati finanziari. Sviluppatore di soluzioni software per il mondo finanziario.
I suoi corsi combinano rigore teorico e applicazione pratica, con sessioni operative su piattaforma Interactive Brokers. Disponibili in aula (Torino, Milano, Roma) e online.
Scopri i libri del docente