
Descrizione del corso
Prima di iniziare
Livello del percorso: intermedio. Prima di iniziare, verifica di conoscere gli strumenti e il vocabolario indicati nel programma; per le opzioni servono payoff, premio, scadenza e rischio monetario.
Obiettivo del percorso: Analisi e gestione del rischio delle opzioni su ETF settoriali, leveraged, obbligazionari e di volatilità: contratti, payoff, valore relativo e coperture.
Confronta i moduli qui sotto con i corsi che possiedi. Se un argomento è già presente, valuta la profondità e le applicazioni prima di scegliere un altro corso.
Un percorso intermedio per comprendere le opzioni su ETF senza scorciatoie: specifiche contrattuali, documenti del fondo, liquidità, scenari e perdita massima vengono prima della scelta della strategia.
Cosa imparerai
- Contratto, consegna fisica, esercizio anticipato, distribuzioni e liquidità della singola catena
- ETF settoriali: composizione point-in-time e analisi macro come ipotesi falsificabile
- Payoff a rischio definito e gestione corretta di verticali, condor e roll
- ETF leveraged: obiettivo giornaliero, dipendenza dal percorso e assenza di un decadimento certo
- Bond ETF: duration, convessità, DV01, rischio di credito ed eventi monetari
- Valore relativo: correlazione, cointegrazione, dollar delta e limiti dei pair con opzioni
- Coperture: sizing con beta e delta, basis risk e condizioni di una call realmente coperta
Per chi è questo corso
Per chi conosce già call, put, Greche, spread e volatilità implicita e vuole estendere l'analisi agli ETF. Gli esempi sono didattici, non raccomandazioni personalizzate; capitale, abilitazioni e adeguatezza dipendono da intermediario e profilo di rischio.
Struttura
5 moduli, 17 lezioni e 5 quiz. Le specifiche contrattuali rinviano a Cboe e OCC; le caratteristiche dei fondi vanno sempre aggiornate su prospetto e factsheet dell'emittente.
Programma del corso
Struttura del contratto, consegna fisica, esercizio anticipato, distribuzioni, lettura della liquidità e processo di selezione.
Composizione e concentrazione dei fondi, rotazione come ipotesi falsificabile, payoff a rischio definito e rischio aggregato.
Obiettivo di leva giornaliero, capitalizzazione dipendente dal percorso, opzioni su ETF leveraged e prodotti basati su futures di volatilità.
Duration, convessità e DV01, rischio di credito, analisi degli eventi monetari, curva dei rendimenti e distribuzioni.
Valore relativo, correlazione e cointegrazione, dollar delta, strutture a rischio definito e coperture con basis risk.
Il docente
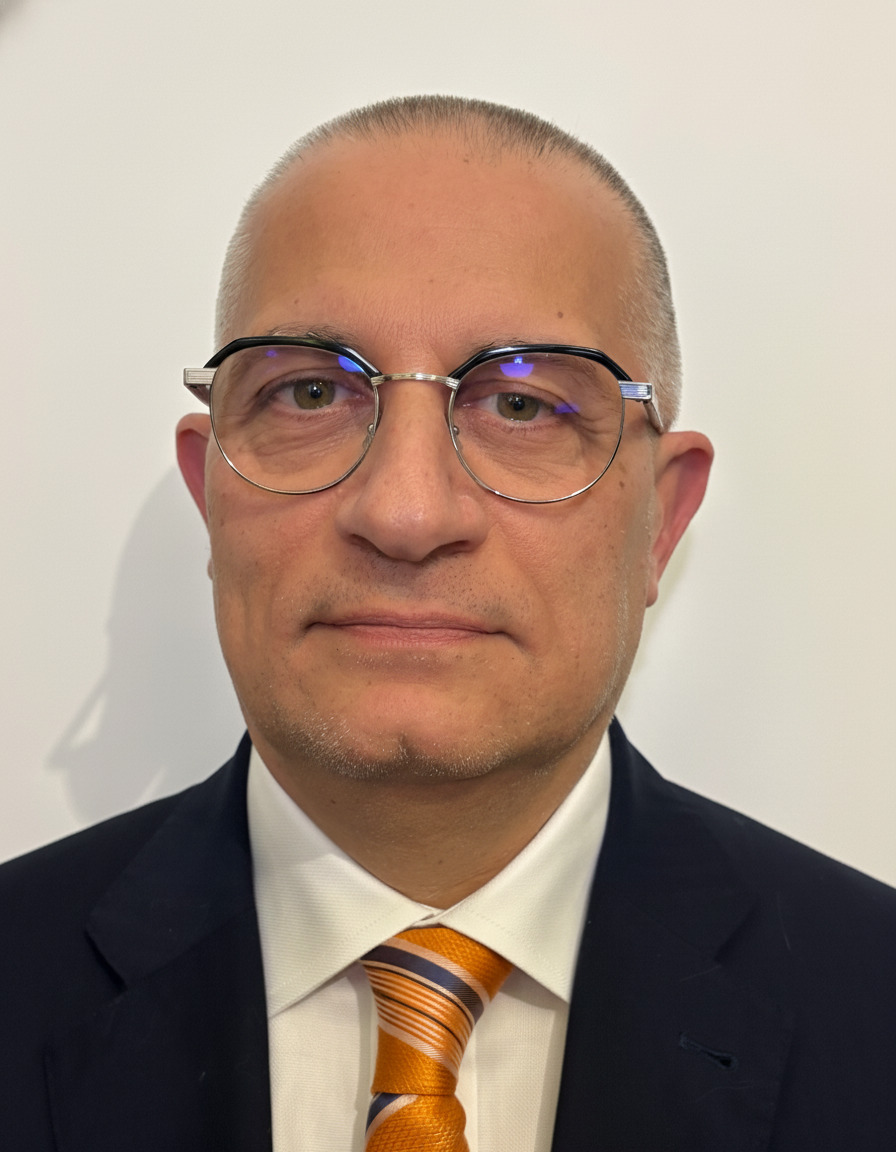
Pierpaolo Marturano
CEO Core Matrix · Contributor Class CNBCAutore di 11 libri sulla finanza, tra cui la trilogia dedicata alle opzioni che rappresenta un punto di riferimento nel panorama italiano. Contributor di Class CNBC con il programma Quantum Space sul quantum computing applicato ai mercati finanziari. Sviluppatore di soluzioni software per il mondo finanziario.
I suoi corsi combinano rigore teorico e applicazione pratica, con sessioni operative su piattaforma Interactive Brokers. Disponibili in aula (Torino, Milano, Roma) e online.
Scopri i libri del docente