
Descrizione del corso
Prima di iniziare
Livello del percorso: avanzato. Prima di iniziare, verifica di conoscere gli strumenti e il vocabolario indicati nel programma; per le opzioni servono payoff, premio, scadenza e rischio monetario.
Obiettivo del percorso: Corso avanzato sul dispersion trading: correlazione implicita e realizzata, costruzione vega-neutral, delta-hedging, costi, stress test e varianti.
Confronta i moduli qui sotto con i corsi che possiedi. Se un argomento è già presente, valuta la profondità e le applicazioni prima di scegliere un altro corso.
Il dispersion trading confronta la correlazione incorporata nelle opzioni di un indice con quella che si realizza fra i componenti. Il corso insegna teoria, costruzione e controllo operativo, mettendo al centro costi, delta-hedging, basis risk, liquidità e margine: il premio lordo non è una promessa di rendimento.
Cosa imparerai
- La relazione matematica tra volatilità dell'indice e volatilità dei componenti: σ²_index = Σwᵢ²σᵢ² + ΣΣwᵢwⱼσᵢσⱼρᵢⱼ
- Il correlation risk premium e il limite decisivo delle frizioni realistiche documentato da Driessen, Maenhout & Vilkov (2009)
- Il trade classico: short index vol + long single-stock vol, vega-neutralità, delta-hedging e P&L drivers
- Implementazione pratica: selezione dinamica del paniere, strike, scadenze, costi, sizing e legging risk
- Strumenti di monitoraggio: famiglia Cboe Implied Correlation a scadenza costante e correlazione realizzata coerente
- Risk management: shock sistemici, gap, liquidità, margine e scenari storici riproducibili
- Varianti avanzate: sector dispersion, pair dispersion, systematic vs discretionary
Per chi è questo corso
Per trader con esperienza avanzata sulle opzioni che conoscono Greche, volatilità implicita, spread e gestione multi-gamba. Prerequisiti: conoscenza solida di straddle/strangle, vega, gamma e volatilità implicita vs realizzata. Il capitale necessario dipende dalla struttura e dalle regole effettive del broker: prima dell'operatività servono simulazione, paper trading e stress del margine. NON è un corso per principianti.
Fonti
Tutti i contenuti sono verificabili da: Driessen, Maenhout & Vilkov (2009) "The Price of Correlation Risk", Buss & Vilkov (2012), CBOE Implied Correlation Index methodology, letteratura accademica su variance swap e dispersion.
Struttura
5 moduli, 17 lezioni, 5 quiz di fine modulo, slide interattive e attestato di completamento verificabile.
Programma del corso
Correlazione implicita vs realizzata, perché la volatilità dell'indice è inferiore alla media delle volatilità dei componenti, il correlation risk premium, formula della varianza di portafoglio.
Short index vol + long single-stock vol, straddle/strangle, costruzione vega-neutral, delta-hedging, costi, sizing e rischi residui.
Selezione dinamica dei componenti, strike e scadenze, esecuzione multi-gamba, monitoraggio e famiglia Cboe Implied Correlation a scadenza costante.
Rischi: correlation spike in crisi, gap risk singoli titoli, margin requirements, scenario analysis: 2020 COVID correlation spike, 2022 sector rotation, earnings season effect.
Sector dispersion (XLK vs tech stocks), pair dispersion, weighted vs equal-weight, systematic vs discretionary, correlation term structure.
Il docente
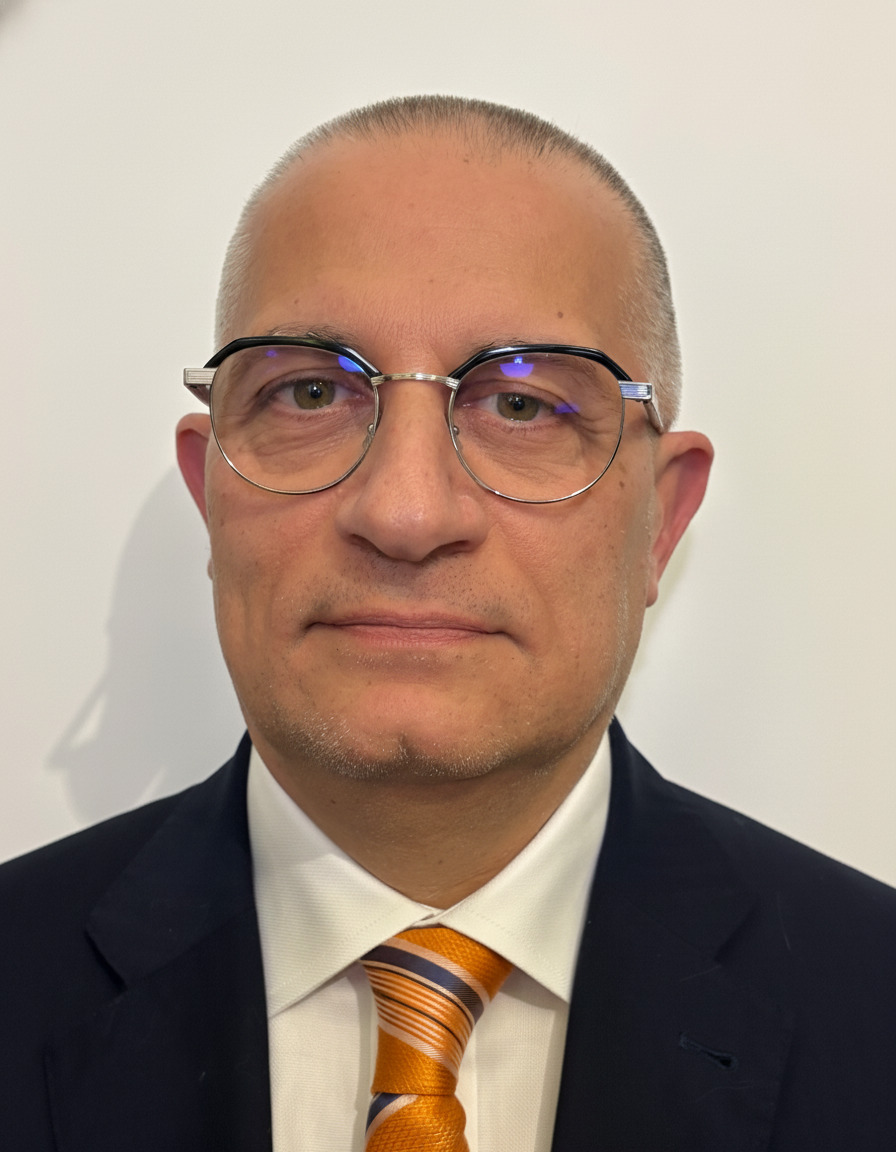
Pierpaolo Marturano
CEO Core Matrix · Contributor Class CNBCAutore di 11 libri sulla finanza, tra cui la trilogia dedicata alle opzioni che rappresenta un punto di riferimento nel panorama italiano. Contributor di Class CNBC con il programma Quantum Space sul quantum computing applicato ai mercati finanziari. Sviluppatore di soluzioni software per il mondo finanziario.
I suoi corsi combinano rigore teorico e applicazione pratica, con sessioni operative su piattaforma Interactive Brokers. Disponibili in aula (Torino, Milano, Roma) e online.
Scopri i libri del docente